本文剖析机械设备行业在智能家居普及与汽车贸易结构升级的双重牵引下,如何实现精密制造、柔性生产与场景化定制能力的跃升。通过分析新能源汽车出口对高端装备的倒逼效应,以及车家互联带来的跨行业技术融合,揭示行业从硬件供给向服务生态转变的核心趋势,为产业链企业提供前瞻性战略参考。
近年来,随着物联网、人工智能与新能源技术的深度渗透,机械设备行业正迎来一场深刻的产业变革。一方面,
的普及带动了上游精密制造设备、检测仪器与自动化产线的需求爆发;另一方面,
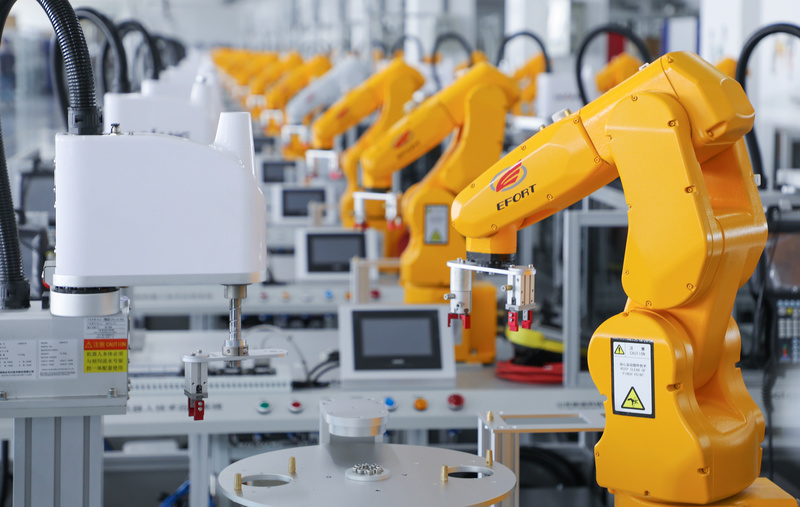
结构的调整,特别是新能源汽车出口的快速增长,倒逼机械设备企业在加工精度、柔性生产与数字化管理上持续升级。这一轮由消费端与贸易端共同驱动的技术迭代,正在重塑行业的竞争逻辑。从智能家居的视角看,智能门锁、扫地机器人、智能照明等产品的出货量连年攀升,其背后离不开高精度注塑机、贴片机、激光切割设备等基础装备的支持。以智能安防摄像头为例,其光学镜头的研磨设备、自动对焦模组的装配线,都必须达到微米级公差标准,这对传统机械加工企业提出了严峻挑战。与此同时,智能家居的定制化趋势愈发明显,小批量、多批次的订单模式取代了单一品种的大规模生产,促使企业引入可编程逻辑控制器和工业机器人来实现快速换产。这种从刚性生产向柔性制造的转型,不仅提升了设备利用率,也推动了机械故障预测性维护系统的普及。可以说,智能家居的每一次功能创新,都在倒逼上游设备商重构原有的工艺逻辑与产线架构。而在汽车贸易领域,2024年中国汽车出口量突破640万辆,其中新能源汽车占比超过三成,这一结构性变化对机械设备行业的影响尤为深远。新能源车型的三电系统、轻量化车身与智能座舱,要求加工设备具备更高的能效比与更强的异形件处理能力。例如,动力电池极片的涂布设备需要将浆料均匀涂覆在铜箔上,误差不得超过2微米,这直接考验着精密涂布机的张力控制与风速调节性能。此外,随着汽车贸易摩擦加剧,部分国家提高了对中国整车的进口关税,这促使车企加速在海外建立本地化生产设施,而配套的冲压线、焊装线、涂装车间等成套装备的出口也随之增长。出口模式的转变,从单一整车贸易转向“设备+工艺+服务”的打包输出,使得机械装备企业必须深入理解目标市场的法规标准与当地用工习惯,提供更具适配性的交钥匙工程。值得注意的是,智能家居与汽车贸易并非两条平行线,而是在多个技术节点上相互交汇。车家互联的兴起,让汽车成为移动的智能终端,而家居设备则成为固定节点的延伸,这种协同要求双方共享云平台的数据协议与边缘计算能力。对于机械设备供应商而言,这意味着需要开发同时兼容汽车零部件检测与智能家居组件装配的通用型柔性工作站。例如,集成视觉引导的六轴机器人,既可以完成车载雷达的精密螺丝锁付,也能通过更换夹爪实现对智能音箱外壳的抛光打磨。这种跨场景的复用能力,正在成为机械设备企业差异化竞争的关键。此外,全球供应链的区域化重构,促使企业在东南亚、墨西哥等新兴市场布局产能,而当地基础设施的完善程度直接影响着设备选型逻辑。智能家居厂商倾向于采购高度集成的模块化设备以降低安装调试时间,汽车贸易企业则更看重设备的抗电压波动能力与多语言交互界面,这些差异化的需求正在推动机械设备设计理念从功能驱动向场景驱动转变。面对以上趋势,行业内部的分化已开始显现。具备软件定义硬件能力的企业,可以通过远程固件升级持续优化设备性能,而单纯依赖机械电气架构的传统厂商则面临被边缘化的风险。政策层面,国家智能制造标准体系的建设指南中明确提出了工业互联网标识解析、数字孪生等关键技术标准的制定方向,这为机械设备行业的技术融合提供了制度保障。但同时也应看到,部分中小企业仍处于工业1.0向2.0过渡的阶段,数据采集不完整、接口协议封闭等问题依然存在,这使得它们难以对接汽车贸易大客户要求的全流程追溯系统。为此,行业协会与头部企业正在推动通用设备互联互通参考架构的落地,期望通过低成本改造方案帮助中小供应商跨越数字鸿沟。展望未来,机械设备行业的竞争将不再单纯比拼单项技术指标,而是考验企业整合智能家居场景需求与汽车贸易合规要求的能力。那些能迅速将消费端数据反馈至研发环节、并通过模块化设计实现跨行业适配的企业,将在下一轮增长中占据先机。同时,绿色制造与碳中和也将成为绕不开的议题,无论是智能家居设备的低待机能耗设计,还是新能源汽车生产中的再生材料应用,都对机械装备的节能型结构提出了更高要求。可以预见,随着技术跨界融合的加速,机械设备行业将呈现出更明显的服务化与平台化特征,而这一转型的最终受益者,将是那些愿意打破传统认知边界、主动拥抱变化的市场参与者。


 粤公网安备44000000000000号